「親が亡くなったけれど、何から手をつければいいかわからない」
「相続の手続きには期限があると聞いて不安」
「銀行や不動産の手続きは、いつすればいいの?」
大切な家族が亡くなった直後は、葬儀や役所への届出などで慌ただしく、相続について落ち着いて考える余裕がないこともあるでしょう。
しかし、相続手続きの中には期限が決められているものがあります。
だからといって、最初からすべての手続きを完璧に進める必要はありません。
大切なのは、「今すぐ必要なこと」と「少し落ち着いてからでもよいこと」を分けることです。
この記事では、親が亡くなった後に必要となる主な相続手続きを、時系列に沿ってわかりやすく解説します。
親が亡くなったら、まず何をする?
相続というと、
「財産をどう分ける?」
「相続税はいくら?」
と考えがちですが、その前に確認することがあります。
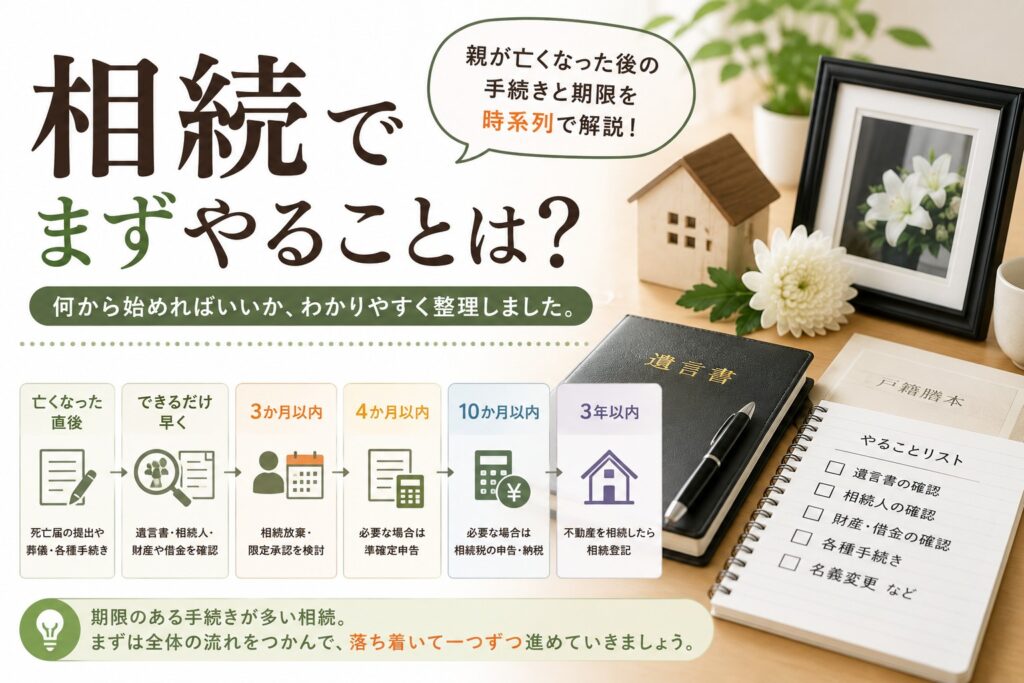
大まかな流れを見てみましょう。
| 時期の目安 | 主な手続き・確認 |
|---|---|
| 亡くなった直後 | 死亡に伴う各種手続き・葬儀など |
| できるだけ早く | 遺言書・相続人・財産・借金の確認 |
| 3か月以内 | 相続放棄・限定承認を検討 |
| 4か月以内 | 必要な場合は準確定申告 |
| 10か月以内 | 必要な場合は相続税の申告・納税 |
| その後 | 預貯金・不動産などの名義変更 |
| 原則3年以内 | 不動産を相続した場合の相続登記 |
ただし、すべての人にすべての手続きが必要になるわけではありません。
たとえば相続税も、相続が発生したすべての家庭で申告が必要になるわけではありません。相続財産の課税価格が基礎控除額を超える場合などに申告が必要になります。
まずは、自分の家庭で何が必要なのかを整理していきましょう。
STEP1|死亡に伴う手続きを行う
親が亡くなった直後は、相続財産の分け方よりも先に、死亡に伴うさまざまな手続きがあります。
葬儀や火葬のほか、健康保険、介護保険、年金など、状況に応じて手続きが必要になります。
年金を受給していた場合も確認しましょう。
日本年金機構にマイナンバーが収録されている方については、年金受給権者の死亡届は原則不要ですが、未支給年金など別の手続きが必要になる場合があります。
この段階では、
「何を相続するか」より「どんな手続きが必要か」を確認する
ことを優先しましょう。
STEP2|遺言書がないか確認する
少し落ち着いたら、早めに確認したいのが遺言書です。
遺言書があるかどうかによって、その後の相続手続きが変わる可能性があります。
探しておきたい場所としては、
- 金庫
- 書類棚
- 仏壇周辺
- 机の引き出し
- 銀行の貸金庫
- 重要書類をまとめたファイル
などがあります。
ただし、遺言書らしきものを発見したら、すぐに開封するのは避けましょう。
自宅などで保管されていた遺言書は原則として家庭裁判所で検認が必要です。
一方、公正証書遺言や法務局で保管されている自筆証書遺言は検認不要です。
遺言書を見つけたら、その種類を確認して適切に対応しましょう。
STEP3|誰が相続人になるのか確認する
次に確認するのが相続人です。
「母と子どもだけだから簡単」
と思っていても、相続手続きでは戸籍などによって正式に相続人を確認する必要があります。
国税庁も相続税申告の準備として、亡くなった方と相続人の戸籍謄本などを取り寄せて相続人を確認することを案内しています。
特に、
前の結婚で子どもがいる
養子がいる
子どもが先に亡くなっている
といった場合には、想定していた人以外が相続人になる可能性もあります。
「家族ならわかっている」と思い込まず、戸籍で確認することが大切です。
STEP4|財産だけでなく「借金」も調べる
ここは非常に重要です。
相続するものは、預貯金や不動産などプラスの財産だけではありません。
借金などの債務を引き継ぐ可能性もあります。
そのため、まず亡くなった方の財産を一覧にしていきましょう。
プラスの財産の例
- 現金
- 預貯金
- 不動産
- 株式・投資信託
- 自動車
- 貴金属
- その他価値のある財産
確認したい債務など
- 住宅ローン
- カードローン
- 消費者金融
- クレジットカードの未払い
- 税金等の未払い
- その他の借入金
国税庁も、相続税申告の準備では遺産と債務を確認し、一覧表などを作成するよう案内しています。
郵便物、通帳、カード会社からの明細なども手掛かりになります。
【重要】相続放棄を考えるなら原則3か月以内
相続財産を調べて、
「借金の方が多いかもしれない」
とわかった場合には、相続放棄を検討することがあります。
相続放棄とは、亡くなった方の財産や債務を相続しないための手続きです。
原則として、自分のために相続が開始したことを知ったときから3か月以内に家庭裁判所へ申述する必要があります。
この3か月は、相続の手続きの中でも特に注意したい期限です。
「財産を全部調べ終わってから考えよう」
と先延ばしにしていると、期限が迫ってしまうことがあります。
3か月で財産を調べきれない場合は?
「借金があるかもしれないけれど、3か月では調べきれない」
というケースもあります。
その場合、家庭裁判所へ相続の承認または放棄の期間を伸長する申立てができる場合があります。
裁判所も、3か月以内に相続財産を調査しても判断できない場合には、申立てによって熟慮期間を伸長できると案内しています。
期限が迫っている場合は、早めに家庭裁判所や弁護士などへ相談しましょう。
STEP5|必要なら準確定申告をする【4か月以内】
亡くなった方が確定申告をする必要のある方だった場合には、相続人が代わりに準確定申告を行うことがあります。
たとえば、事業をしていた方や、不動産所得などがあり確定申告が必要だった方などです。
期限は原則として、
相続の開始があったことを知った日の翌日から4か月以内
です。
ただし、亡くなったすべての人について準確定申告が必要になるわけではありません。
必要かどうかわからない場合は、税務署や税理士などへ確認しましょう。
STEP6|遺産をどう分けるか話し合う
遺言書がない場合などには、相続人で遺産の分け方について話し合うことになります。
これを遺産分割協議といいます。
たとえば、
「実家は長男が相続する」
「預貯金は兄弟で分ける」
など、財産を誰が取得するのか話し合います。
遺産分割協議が成立した場合には、遺産分割協議書を作成しておくのが一般的です。
国税庁も、遺言書がない場合には相続人全員で遺産分割について協議し、成立した場合には遺産分割協議書を作成するよう案内しています。
重要なのは、一部の相続人だけで勝手に決めないことです。
STEP7|相続税がかかるか確認する
「相続=相続税」
と思われがちですが、相続した人全員が相続税を申告するわけではありません。
相続税には基礎控除があります。
基本的な計算式は、
3,000万円 + 600万円 × 法定相続人の数
です。
たとえば法定相続人が3人なら、
3,000万円+600万円×3人=4,800万円
が基礎控除額となります。
課税価格の合計額が基礎控除額を超える場合などには、相続税の申告が必要になります。
ただし、相続税には財産の評価方法や各種特例などがあります。
不動産などがあり判断が難しい場合は、税理士や税務署などへ確認するとよいでしょう。
【重要】相続税の申告・納税は原則10か月以内
相続税の申告が必要な場合、期限は原則として、
亡くなったことを知った日の翌日から10か月以内
です。
「まだ遺産分割が終わっていないから、申告期限も延びる」
というわけではありません。
国税庁は、遺産分割が終わっていなくても相続税の申告期限は延びないと案内しています。
そのため、財産が多い場合や不動産が複数ある場合などは、早めに準備を始めましょう。
STEP8|預貯金・証券などの相続手続きをする
遺産分割が決まったら、金融機関などで相続手続きを進めます。
必要な書類は金融機関や相続の状況によって異なりますが、
- 戸籍関係書類
- 本人確認書類
- 遺言書
- 遺産分割協議書
- 印鑑証明書
などを求められることがあります。
まずは亡くなった方が利用していた金融機関へ連絡し、必要書類を確認するとよいでしょう。
STEP9|不動産を相続したら相続登記をする
親名義の実家や土地を相続した場合は、相続登記も忘れてはいけません。
2024年4月1日から相続登記が義務化されました。
相続によって不動産の所有権を取得した相続人は原則として、
相続があったことを知り、かつ、その不動産を取得したことを知った日から3年以内
に相続登記を申請する必要があります。
正当な理由なく義務に違反した場合には、10万円以下の過料の対象となる可能性があります。
さらに、2024年4月1日より前に発生した相続でも、未登記の不動産は義務化の対象です。
以前の相続について対象となる場合は、原則として2027年3月31日までという期限にも注意しましょう。
→ 関連記事:実家じまいとは?いつから始める?費用・手順をわかりやすく解説
相続手続きの期限を一覧で確認
ここまでの重要な期限をまとめます。
| 期限 | 主な手続き |
|---|---|
| 3か月以内 | 相続放棄・限定承認 |
| 4か月以内 | 必要な場合の準確定申告 |
| 10か月以内 | 必要な場合の相続税申告・納税 |
| 原則3年以内 | 不動産を相続した場合の相続登記 |
※起算日は手続きによって異なります。
特に覚えておきたいのは、相続放棄の3か月です。
借金の有無がわからない場合には、相続財産の調査を後回しにしないようにしましょう。
親が亡くなったら探しておきたいもの
実家を整理するときには、次のものを捨てないよう注意しましょう。
| 確認するもの | |
|---|---|
| □ | 遺言書 |
| □ | 通帳 |
| □ | キャッシュカード |
| □ | 印鑑 |
| □ | 不動産の権利関係書類 |
| □ | 固定資産税関係書類 |
| □ | 生命保険関係書類 |
| □ | 証券会社からの郵便物 |
| □ | 借入金関係書類 |
| □ | クレジットカード |
| □ | 年金関係書類 |
| □ | 確定申告関係書類 |
| □ | 貴金属・価値のあるもの |
| □ | スマートフォン・パソコン |
→ 関連記事:実家の片付けは何から始める?捨ててはいけないものリストと進め方
相続で困ったら誰に相談する?
相続について相談できる専門家は、悩みの内容によって異なります。
| 困っていること | 主な相談先 |
|---|---|
| 相続税 | 税理士・税務署 |
| 相続登記 | 司法書士・法務局 |
| 相続トラブル | 弁護士 |
| 相続放棄 | 弁護士・家庭裁判所 |
| 遺産分割でもめている | 弁護士 |
| 不動産の売却 | 不動産会社 |
| 実家の片付け | 自治体・片付け等の専門業者 |
「相続だから、とりあえず一つの専門家に全部頼めばいい」とは限りません。
何に困っているのかを整理して、その分野に合った相談先を選ぶことが大切です。
相続についてよくある質問
Q.親が亡くなったら最初に相続税を計算するの?
最初から相続税だけを考える必要はありません。まず遺言書、相続人、財産と債務などを確認しましょう。国税庁も、相続税申告の準備として「相続人の確認→遺言書の確認→遺産・債務の確認→遺産の評価→遺産分割」という流れを案内しています。
Q.借金があったら必ず相続しないといけませんか?
相続放棄などの選択肢があります。ただし相続放棄には原則3か月の期限があります。借金がありそうな場合は、早めに財産・債務を調べましょう。
Q.相続放棄は兄弟みんなでしなければいけませんか?
相続放棄は相続人ごとに行う手続きです。また、先順位の相続人が放棄することで別の親族が相続人になる場合もあるため、家族全体への影響を確認することが重要です。
Q.相続税は必ず払いますか?
必ずではありません。相続財産の課税価格が基礎控除額の範囲内であれば、原則として相続税の申告・納税は必要ありません。ただし特例の適用を受けるために申告が必要となるケースなどもあるため、判断が難しい場合は確認しましょう。
Q.実家の名義を亡くなった親のままにしてもいい?
不動産を相続した場合は相続登記について確認が必要です。2024年4月1日から相続登記が義務化されており、原則として不動産を相続で取得したことを知った日から3年以内に申請する必要があります。
まとめ|相続は「期限の近いもの」から確認しよう
親が亡くなった後には、さまざまな手続きがあります。
すべてを一度に終わらせようとすると、何から始めればいいのかわからなくなってしまいます。
まずは、
遺言書を確認する
相続人を確認する
財産と借金を調べる
というところから始めましょう。
そして特に注意したいのが、
3か月:相続放棄など
4か月:準確定申告
10か月:相続税
3年:相続登記
という期限です。
もちろん、すべての家庭ですべての手続きが必要になるわけではありません。
「自分の場合は何が必要なのか」を一つずつ確認していけば大丈夫です。
相続は、わからないまま放置することが一番の問題になりやすいもの。
期限があるものから確認し、判断が難しい場合には早めに専門家や公的窓口へ相談しましょう。
気になったときが、そなえどき。
これからの暮らしを、ちょっと安心に。