「一人暮らしの親が入院することになった」
「老人ホームから身元保証人を求められた」
「子どもが遠方にいるので、身元保証サービスを利用したい」
そんなとき、選択肢のひとつになるのが身元保証などを行う高齢者向けサポートサービスです。
身元保証だけでなく、
入院・施設入居時の支援
日常生活の支援
緊急時の対応
死後の手続き
などをまとめて依頼できるサービスもあります。
しかし、ここで注意したいのが、
「身元保証サービスなら、どこでも同じ」ではない
ということです。
サービス内容や料金体系、契約期間、解約条件、預けたお金の管理方法などは事業者や契約によって異なります。
消費者庁も、こうしたサービスを利用するときには、サービス内容や自身の支払能力などを確認することを呼びかけています。
この記事では、身元保証サービスを契約する前に確認しておきたいポイントを、チェックリスト形式で分かりやすく解説します。
そもそも身元保証サービスとは?
高齢になると、
入院するとき
介護施設へ入居するとき
などに、身元保証人や緊急連絡先について確認されることがあります。
しかし、
「子どもがいない」
「親族が遠方にいる」
「家族に負担をかけたくない」
という方もいます。
こうした人を支援するサービスとして、身元保証や日常生活支援、死後事務などを提供する事業者があります。
国のガイドラインでは、これらを「高齢者等終身サポート事業」として整理しています。
→ 「身元保証サービスとは?」
最初に確認したいのは「何をしてくれるのか」
契約前に最も重要なのは、
サービスの範囲
です。
例えば「身元保証サービス」と書かれていても、
入院時の身元保証だけ
なのか、
施設入居
緊急時対応
通院付き添い
日常生活支援
死後事務
まで含まれているのかによって大きく違います。
「全部やってくれると思っていた」
という思い込みを避けるためにも、
何を頼める?
何は頼めない?
を契約書で確認しましょう。
① 費用はいくらかかる?
まず確認したいのが費用です。
身元保証などのサービスでは、事業者によってさまざまな料金が設定されています。
例えば、
契約時に支払う費用
月額・年額費用
サービス利用ごとの費用
預託するお金
などです。
「最初に○万円」と書かれていても、それだけが総額とは限りません。
契約前には、
「今後このサービスを利用し続けた場合、全部でどのくらいの負担になりそうですか?」
と確認しておくとよいでしょう。
国のガイドラインでも、提供するサービス内容と費用について丁寧に説明することが重要とされています。
② 追加料金が発生するサービスは?
基本料金だけを見るのではなく、
追加料金
も確認します。
例えば、
病院への付き添い
夜間・休日の対応
遠方への移動
買い物代行
施設との打ち合わせ
などが別料金になっている場合があります。
契約前に、
基本料金に含まれるもの
別料金になるもの
を分けて確認しましょう。
③ 預託金とは?
身元保証や死後事務などのサービスでは、将来必要になる費用として、事業者へあらかじめお金を預ける契約が設定される場合があります。
例えば、
葬儀
納骨
家財処分
住居の退去
未払い費用
などに備えるためのお金です。
ここで重要なのは、
「いくら預けるか」だけではありません。
④ 預けたお金は、どう管理される?
預託金がある場合は、
誰が管理するのか
どのように管理されるのか
何に使われるのか
残った場合はどうなるのか
を確認しましょう。
国のガイドラインでも、利用者から預かった金銭について、契約内容に基づいて適切に管理することなどが示されています。
特に大きな金額を預ける契約なら、
「事業者のお金と分けて管理されていますか?」
と確認しておきたいところです。
⑤ 途中で解約できる?
契約するときは、
「ずっと利用するつもり」
と思っているかもしれません。
しかし将来、
家族と同居することになった
別の施設へ移った
サービスが必要なくなった
別の事業者へ変更したい
ということも考えられます。
そこで確認したいのが、
途中解約できるか
です。
さらに、
解約手数料は?
支払った費用は返金される?
預託金はどうなる?
まで確認しましょう。
⑥ 事業者がサービスを続けられなくなったら?
身元保証や死後事務は、場合によっては何年にもわたる長期契約になります。
そのため、
事業者が将来もサービスを提供できる体制なのか
という視点も必要です。
国のガイドラインでは、事業の継続が困難になった場合などに備え、利用者保護の観点から対応を検討しておくことが重要とされています。
契約前に、
「もし事業を継続できなくなった場合、契約や預けたお金はどうなりますか?」
と確認してみましょう。
⑦ 緊急時は本当に連絡できる?
身元保証サービスを利用する大きな理由のひとつが、
緊急時への備え
です。
例えば、一人暮らしの親が夜間に救急搬送された場合。
そのとき、
24時間対応なのか
夜間はどこへ連絡するのか
誰が病院へ行くのか
何分・何時間以内という基準があるのか
などを確認します。
「緊急対応あり」という言葉だけで判断しないことがポイントです。
⑧ 入院時はどこまで対応してくれる?
入院時の支援も、事業者によって内容が異なります。
例えば、
入院手続き
病院への同行
必要品の準備
退院手続き
医療費等の支払い支援
などです。
国のガイドラインでも、入退院時に利用者が希望する支援内容を確認し、対応する内容や費用を説明することが重要とされています。
→ 「親が入院したらまず何をする?」
⑨ 介護施設への入居時は?
介護施設へ入居するときも、
契約への同席
身元保証
緊急連絡
入居時の手続き
など、どこまで対応するのか確認しましょう。
また、
「身元保証をしてくれる=すべての金銭的責任を無制限に負ってくれる」
という意味ではありません。
保証する内容や範囲を契約書で確認することが大切です。
⑩ 判断能力が低下したらどうなる?
高齢になると、認知症などによって自分だけで契約や財産管理の判断をすることが難しくなる可能性があります。
身元保証サービスと成年後見制度は同じものではありません。
また、事業者へ財産管理を任せる契約が含まれる場合は、特に慎重な確認が必要です。
消費者庁も、資産管理などを伴う契約については、内容を十分理解しないまま契約せず、周囲に相談するよう注意を呼びかけています。
⑪ 死後は何をしてくれる?
身元保証サービスの中には、
死後事務
まで対応するものがあります。
例えば、
葬儀
火葬
納骨
住居の明け渡し
家財整理
公共料金等の解約
などです。
ただし、すべてのサービスに死後事務が含まれているとは限りません。
また、
身元保証契約と死後事務委任契約が別
になっている場合もあります。
契約書を確認し、
「亡くなった後、具体的に何をしてもらえるのか」
を確認しましょう。
「何でもお任せできます」は要注意
身元保証サービスを探していると、
「老後のことは全部お任せください」
という説明を魅力的に感じることがあります。
しかし、契約で重要なのは、
「全部」ではなく具体的な内容
です。
例えば、
「入院対応します」
なら、
入院手続きだけ?
病院へ同行する?
夜間も対応?
料金はいくら?
まで確認します。
曖昧な説明のまま契約しないことが大切です。
その場で契約しなくてもいい
説明を聞いて、
「今日契約すれば割引になります」
などと言われても、内容を十分理解できていなければ急ぐ必要はありません。
消費者庁も、高齢者の資産管理などに関する契約について、内容を十分理解しないまま契約せず、すぐ契約せずに周囲へ相談することを呼びかけています。
一度契約書を持ち帰り、
家族
地域包括支援センター
専門家
などに相談してから判断する方法もあります。
家族がいる人も契約内容を共有しておく
身元保証サービスは、
身寄りがない人だけのサービス
とは限りません。
例えば、
「子どもはいるけれど遠方」
「仕事や育児があり、頻繁には来られない」
という家庭でも利用を検討することがあります。
その場合は、
どこの事業者と契約したのか
緊急時の連絡先
何を依頼しているのか
どこまで支払い済みなのか
を家族にも共有しておきましょう。
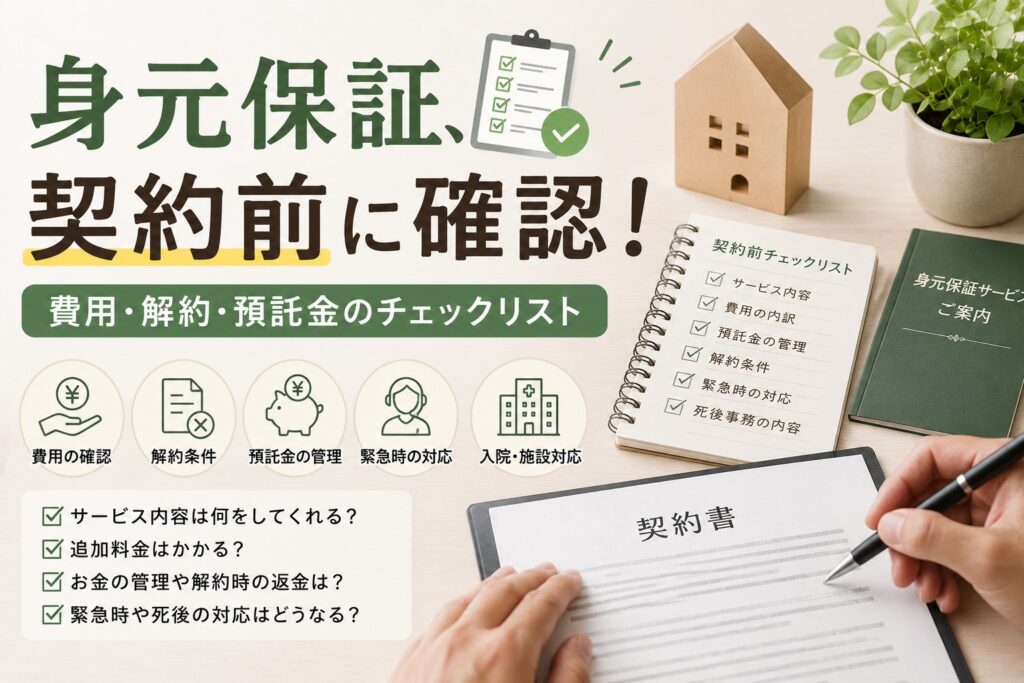
身元保証サービス契約前チェックリスト
- □ 何をしてくれるのか確認した
- □ 対応してくれないことも確認した
- □ 初期費用を確認した
- □ 月額・年額費用を確認した
- □ 追加料金を確認した
- □ 預託金の金額を確認した
- □ 預託金の管理方法を確認した
- □ 解約条件を確認した
- □ 解約時の返金を確認した
- □ 緊急時の連絡方法を確認した
- □ 夜間・休日の対応を確認した
- □ 入院時の支援内容を確認した
- □ 施設入居時の支援内容を確認した
- □ 死後事務の内容を確認した
- □ 事業者が継続できなくなった場合の対応を確認した
- □ 契約書を受け取った
- □ 分からない部分を質問した
- □ 家族や第三者にも相談した
こんな場合は一度立ち止まって確認を
例えば、
契約内容の説明が曖昧
費用の総額が分からない
預託金の管理方法が分からない
解約条件が分からない
契約を急かされる
財産管理までまとめて任せるよう強く勧められる
という場合です。
契約内容が理解できないまま、大きなお金を支払わないことが大切です。
消費者庁は、身元保証等の高齢者サポートサービスについて、不安がある場合には消費生活センターや地域包括支援センターへ相談することも案内しています。
よくある質問
Q.身元保証サービスの料金はどこも同じ?
同じではありません。
提供するサービスや料金体系は事業者によって異なるため、初期費用だけでなく、月額・年額・利用ごとの費用などを含めて確認しましょう。
Q.預託金は必ず必要?
契約内容や事業者によって異なります。
預託金が設定されている場合は、金額だけでなく管理方法・使用目的・残金の扱い・解約時の扱いまで確認することが重要です。
Q.家族がいても利用できますか?
サービスによって異なりますが、家族がいても、遠方に住んでいる場合などに利用を検討するケースがあります。
Q.身元保証と死後事務は同じ?
同じとは限りません。
身元保証と死後事務をセットで提供するサービスもありますが、別契約の場合もあります。
Q.契約するか迷ったらどこへ相談すればいい?
消費者庁は、不安がある場合には消費生活センターや地域包括支援センターへの相談を案内しています。
まとめ|「料金」だけでなく「最後まで任せられるか」を確認しよう
身元保証サービスを選ぶときは、
安いか、高いか
だけで判断しないことが大切です。
確認したいのは、
何をしてくれる?
↓
総額はいくら?
↓
追加料金は?
↓
預けたお金はどう管理される?
↓
途中解約できる?
↓
緊急時はどうなる?
↓
亡くなった後は?
というところです。
身元保証や死後事務は、場合によっては長期間にわたって自分の生活や財産に関わる契約になります。
だからこそ、
「よく分からないけれど必要そうだから」
と契約するのではなく、一つずつ確認してから決めましょう。
家族がいる場合には、契約内容を共有しておくことも大切です。