「親がどこの銀行を使っているのか分からない」
「生命保険に入っているらしいけれど、詳しいことは知らない」
「もし突然入院したら、お金のことはどうすればいいんだろう?」
親が元気なうちは、財産について詳しく聞く機会はなかなかありません。
しかし、介護や入院が突然始まると、介護費用の支払いや各種手続きのために、親のお金について確認しなければならない場面が出てきます。
さらに、親が亡くなった後には預貯金・不動産・保険などを確認しながら相続手続きを進めることになります。
だからこそ、親が元気なうちにしておきたいのが「財産がどこにあるのかを整理しておくこと」です。
この記事では、親の財産を把握するときに確認しておきたいものと、親に嫌がられにくい話の切り出し方を分かりやすく解説します。
なぜ親が元気なうちに財産を把握しておくの?
財産整理というと、
「相続対策のため」
と思われるかもしれません。
しかし、それだけではありません。
親の財産状況が分からないと、介護が始まったときにも、
「介護費用をどこから出せばいい?」
「毎月の年金はいくら?」
「老人ホームに入れるだけの資金はある?」
といった問題が出てきます。
さらに、亡くなった後になってから、
「別の銀行にも口座があった」
「生命保険が見つかった」
「知らない土地を所有していた」
ということが分かれば、相続手続きも複雑になりやすくなります。
財産整理は、相続のためだけではなく、親のこれからの生活を考えるためにも大切な準備です。
親の財産で確認しておきたいもの
最初から金額まで細かく聞く必要はありません。
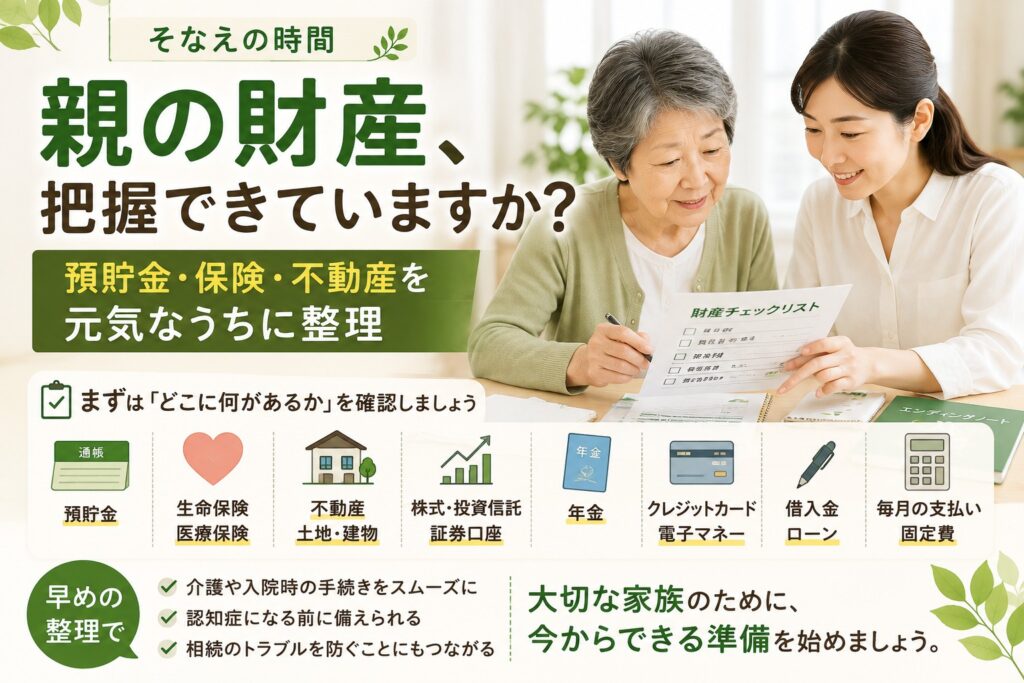
まずは、「何を持っていて、どこにあるのか」を整理していきましょう。
法務局が公開しているエンディングノートでも、預貯金、借入金・ローン、生命保険、有価証券などの財産や重要書類を整理できる構成になっています。
① 預貯金
まず確認したいのが銀行口座です。
確認しておきたいのは、
- 銀行名
- 支店名
- 口座の種類
- 通帳の保管場所
- ネット銀行の有無
- 主に使っている口座
- 年金が振り込まれる口座
などです。
ここで大切なのは、暗証番号まで家族で共有することではありません。
まずは、
「○○銀行に口座がある」
「通帳はこの場所に保管している」
というところから整理しておくだけでも大きく違います。
法務省も財産を特定する情報として、預貯金について銀行名・支店名・口座名義・口座番号などが分かる資料を例示しています。
② 生命保険・医療保険
次に確認したいのが保険です。
- 生命保険
- 医療保険
- がん保険
- 個人年金保険
- その他の保険
など、加入しているものを整理します。
確認したいのは、
保険会社名・保険の種類・証券などの保管場所
です。
保険証券が見つからなくても、保険会社から届く郵便物などから加入状況が分かる場合があります。
③ 不動産
親が所有している、
- 自宅
- 土地
- マンション
- 貸家
- 駐車場
- 山林・農地
なども確認しておきましょう。
特に注意したいのが、今住んでいる実家以外の不動産です。
「祖父母から相続した土地が地方にある」
というケースもあります。
不動産については所在地だけでなく、登記関係の書類や固定資産税の通知書などの保管場所も確認しておくと整理しやすくなります。
④ 株式・投資信託・証券口座
最近は銀行預金だけでなく、
- 株式
- 投資信託
- 国債
- NISA
- その他の金融商品
を保有している方もいます。
特にネット証券は紙の通帳がないため、家族が存在そのものに気づきにくいことがあります。
「証券会社を利用しているか」
だけでも確認しておくとよいでしょう。
⑤ 年金
介護生活を考えるうえでは、親の年金収入も重要です。
確認したいのは、
- どの年金を受給しているか
- おおよその受給額
- 振込先
- 年金関係書類の保管場所
などです。
介護費用を考えるときは、
「親にいくら財産があるか」だけではなく「毎月いくら収入があるか」
も重要になります。
⑥ 借金・ローン
財産というと「持っているお金」ばかりに目が行きますが、負債も確認しておきたい項目です。
たとえば、
- 住宅ローン
- 自動車ローン
- カードローン
- その他の借入金
などです。
法務局のエンディングノートでも、預貯金と並んで借入金・ローンを整理する欄が設けられています。
⑦ クレジットカード・電子マネー
忘れやすいのがクレジットカードです。
使っていないカードでも年会費が発生している場合があります。
- クレジットカード
- 電子マネー
- QR決済
- ETCカード
なども整理しておきましょう。
⑧ 毎月支払っている契約
財産と一緒に確認しておきたいのが固定費です。
たとえば、
- 電気
- ガス
- 水道
- 携帯電話
- インターネット
- 新聞
- 動画配信サービス
- 定期購入
- 保険料
- 管理費
などです。
親が入院したり施設へ入居したり、亡くなったりした場合には、こうした契約の変更・解約が必要になることがあります。
親の財産チェックリスト
まずは次の項目について、
「ある・ない・分からない」
の3つに分けてみましょう。
| 確認するもの | チェック |
|---|---|
| 銀行口座 | □ |
| ネット銀行 | □ |
| 生命保険・医療保険 | □ |
| 自宅・土地などの不動産 | □ |
| 株式・投資信託 | □ |
| 証券口座 | □ |
| 年金 | □ |
| 借入金・ローン | □ |
| クレジットカード | □ |
| 電子マネー・QR決済 | □ |
| 毎月の固定費 | □ |
| 貸金庫 | □ |
| 自動車などの資産 | □ |
| 貴金属・骨董品など | □ |
全部を一日で調べる必要はありません。
分からない項目を見つけること自体が、財産整理の第一歩です。
「親に財産のことを聞きづらい」ときはどうする?
ここが一番難しいかもしれません。
突然、
「貯金いくらあるの?」
と聞けば、親も警戒してしまいます。
場合によっては、
「まだ死んでもいないのに財産の話?」
と思われてしまうこともあります。
そのため、金額から聞くのではなく、将来の手続きについて話すところから始めるのがおすすめです。
たとえば、
「もし急に入院したとき、保険の書類ってどこにある?」
「介護が必要になったときのために、使っている銀行だけ教えておいてくれる?」
といった聞き方です。
「相続のため」ではなく、
「何かあったときに困らないため」
という目的を伝えると話しやすくなります。
財産目録を作っておく
ある程度把握できたら、簡単な財産目録を作っておくのもおすすめです。
難しい書類を作る必要はありません。
たとえば、
| 種類 | 金融機関・会社 | 内容 | 書類の場所 |
|---|---|---|---|
| 預金 | ○○銀行 | 普通預金 | 書斎 |
| 保険 | ○○生命 | 生命保険 | 金庫 |
| 不動産 | 自宅 | 土地・建物 | 書斎 |
| 証券 | ○○証券 | 投資信託 | WEB |
といった形でも構いません。
法務省も、自筆証書遺言に添付する財産目録についてはパソコンでの作成や、一定の要件のもとで通帳の写し・登記事項証明書などを利用する方法を案内しています。
※ここで作る日常的な財産一覧と、法的な効力を持つ遺言書は別物です。
パスワードを一覧表に書くのは慎重に
ネット銀行や証券口座が増えたことで、ID・パスワード管理も重要になっています。
ただし、
銀行の暗証番号や重要なパスワードを財産一覧と同じ紙にすべて記載して保管する
といった方法にはセキュリティ上のリスクがあります。
「どのサービスを利用しているか」と「認証情報そのもの」は分けて管理するなど、安全性にも配慮しましょう。
認知症になってからでは難しくなることもある
財産整理を早めに考えたい理由の一つが、判断能力の低下です。
認知症などによって判断能力が不十分になると、預貯金や不動産などの財産管理、施設入所などの契約を本人だけで行うことが難しくなる場合があります。
そのような方を法的に支援する仕組みの一つが成年後見制度です。
ただし、
「認知症になったら家族が自由に親のお金を使える」
というわけではありません。
だからこそ、本人が元気で意思を確認できる段階から、将来のお金の管理について話しておくことが大切です。
財産整理と一緒に考えておきたいこと
財産の場所が整理できたら、次は、
- 介護費用をどうするか
- 認知症になった場合のお金の管理
- 実家をどうするか
- 遺言書を作るか
- 相続についてどう考えるか
- 葬儀やお墓をどうしたいか
なども少しずつ話していきましょう。
全部を一度に決める必要はありません。
財産整理は「親が亡くなった後の準備」ではなく、これからの暮らしを安心して続けるための準備でもあります。
まとめ|まずは「どこに何があるか」から始めよう
親の財産について、最初から預金残高まで詳しく把握する必要はありません。
まず確認したいのは、
預貯金
保険
不動産
証券
年金
借入金
クレジットカード
毎月の契約
などの「存在」と「保管場所」です。
そして、
何がある?
↓
どこにある?
↓
どんな契約になっている?
↓
必要なら金額も確認する
という順番で少しずつ整理していきましょう。
親が元気なうちなら、本人の希望を聞きながら一緒に整理できます。
財産の話は少し切り出しにくいものですが、
「相続のため」ではなく「これから親が安心して暮らすため」
というところから始めてみてはいかがでしょうか。