「親の介護が必要になったら、毎月いくらかかるんだろう?」
介護が始まると、介護そのものだけでなくお金の心配も出てきます。
特に、
「親の年金だけで足りる?」
「老人ホームに入ったら月20万円以上必要?」
「介護費用は子どもが払うもの?」
と不安になる方も多いでしょう。
介護費用は、在宅介護なのか施設介護なのか、どの程度の介護が必要なのかによって大きく変わります。
また、介護保険をはじめ、負担を軽減するための制度もあります。
この記事では、親の介護にかかる費用の目安から、在宅と施設の違い、介護保険、負担を抑える制度まで分かりやすく解説します。
親の介護費用はいくらかかる?
まず、実際に介護を経験した家庭ではどのくらいのお金がかかっているのでしょうか。
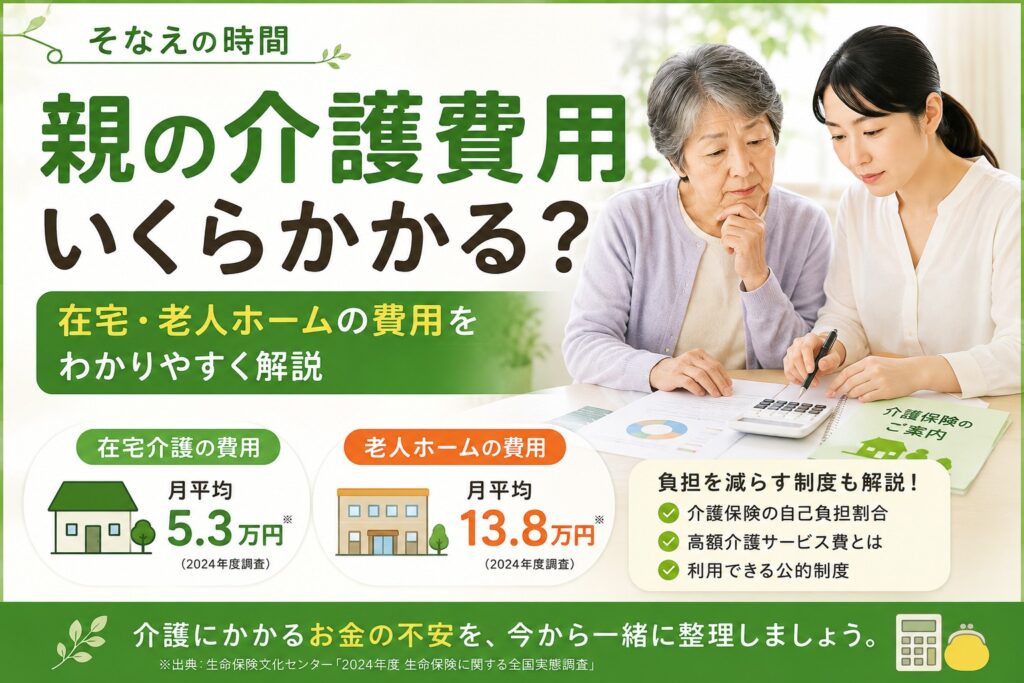
生命保険文化センターの2024年度調査によると、介護にかかった費用は、
一時的な費用:平均47.2万円
毎月の費用:平均9.0万円
となっています。
さらに介護を行った場所別では、
在宅:月平均5.3万円
施設:月平均13.8万円
という結果です。
ただし、これはあくまで平均です。
「親の介護には毎月9万円かかる」と決まっているわけではありません。
介護度や利用するサービス、住んでいる地域、施設の種類などによって費用は変わります。
介護には「毎月の費用」と「一時的な費用」がある
介護費用を考えるときは、
毎月かかるお金
だけを考えないことがポイントです。
介護が始まると、最初にまとまった費用が必要になることがあります。
一時的にかかる費用
たとえば、
- 介護用ベッドなどの準備
- 車いすなどの福祉用具
- 手すりの設置
- 段差の解消
- 自宅のリフォーム
- 引っ越し
- 施設への入居準備
などです。
介護保険による福祉用具や住宅改修の制度を利用できる場合もあるため、購入・工事を決める前にケアマネジャーや自治体などへ相談しましょう。
在宅介護では何にお金がかかる?
「老人ホームは高そうだから、自宅で介護した方が安い」
と思うかもしれません。
実際、先ほどの調査では在宅介護の月額平均は5.3万円で、施設介護より低くなっています。
ただし、在宅介護でもさまざまな費用が発生します。
たとえば、
- 訪問介護
- デイサービス
- 訪問看護
- ショートステイ
- 福祉用具
- 紙おむつなどの介護用品
- 配食サービス
- 通院交通費
- 医療費
- 光熱費
などです。
介護保険サービスだけを見て、
「月○万円あれば大丈夫」
と考えないようにしましょう。
介護保険を使うと自己負担はいくら?
介護保険サービスを利用した場合、原則として利用者はサービス費用の1割を負担します。
一定以上の所得がある場合は2割または3割となります。
たとえば1万円分の対象サービスを利用した場合、1割負担の方なら基本的な自己負担は1,000円です。
ただし、すべての介護関連費用が1〜3割になるわけではありません。
介護保険には「利用できる上限」がある
在宅で介護保険サービスを利用する場合、要介護度などによって1か月あたりの区分支給限度基準額があります。
厚生労働省の介護サービス情報公表システムに掲載されている目安では、
| 要介護度 | 1か月の支給限度基準額 |
|---|---|
| 要支援1 | 50,320円 |
| 要支援2 | 105,310円 |
| 要介護1 | 167,650円 |
| 要介護2 | 197,050円 |
| 要介護3 | 270,480円 |
| 要介護4 | 309,380円 |
| 要介護5 | 362,170円 |
となっています。
この範囲内で対象サービスを利用すれば、原則1〜3割の自己負担です。
一方、限度額を超えてサービスを利用した場合、超過した部分は全額自己負担となる点には注意が必要です。
老人ホームでは何にお金がかかる?
施設へ入居する場合は、介護サービス費だけではありません。
代表的なのが、
- 介護サービスの自己負担
- 居住費
- 食費
- 日常生活費
- 医療費
- 理美容費
- その他施設ごとの費用
などです。
介護保険施設でも、介護サービス費の1〜3割負担とは別に、居住費・食費・日常生活費などが必要になります。
そのため、
「要介護3だから毎月○万円」
のように介護度だけで施設費用を判断することはできません。
老人ホームは施設によって費用が大きく違う
老人ホームにはさまざまな種類があります。
たとえば、
特別養護老人ホーム(特養)
介護付き有料老人ホーム
住宅型有料老人ホーム
サービス付き高齢者向け住宅
などがあります。
さらに同じ種類でも、施設や部屋、地域、サービス内容によって費用は異なります。
施設を比較するときは「月額○万円」という広告表示だけを見るのではなく、
「その金額に何が含まれているのか」
まで確認することが大切です。
介護費用はいつまで続く?
介護費用で難しいのは、いつまで必要になるのか分からないことです。
生命保険文化センターの2024年度調査では、介護期間の平均は55.0か月(4年7か月)でした。
さらに、4年を超えて介護した人も約4割います。
仮に毎月5万円だったとしても、
5万円 × 55か月 = 275万円
です。
これに介護開始時の住宅改修や福祉用具などの費用が加わる可能性があります。
だからこそ、月々の費用だけでなく、数年間続く可能性を考えて資金計画を立てることが重要です。
親の介護費用は誰が払う?
ここは「そなえの時間」で特に伝えたいポイントです。
親の介護が始まったからといって、最初から
「子どもの給料から全部払おう」
と考えないことです。
まず確認したいのは、
- 親の年金
- 預貯金
- 保険
- その他の収入
- 所有している不動産
- 毎月の生活費
などです。
基本的には、まず親自身の収入や資産を把握し、その範囲でどのような介護が可能なのか考えることが大切です。
親のお金がどこにあるか分からない場合は?
親が元気なうちは、
「お金のことを聞くのは失礼かな」
と思ってしまうかもしれません。
しかし、認知症などによって本人がお金を管理することが難しくなると、確認や手続きが複雑になる場合があります。
できれば元気なうちに、
- 利用している銀行
- 年金の受取口座
- 預貯金
- 保険
- 不動産
- 証券口座
- 毎月の固定費
などを一緒に整理しておくと安心です。
「財産を全部教えて」という話ではなく、
「もし入院や介護が必要になったとき、どこを確認すればいい?」
という聞き方なら話しやすいでしょう。
介護費用が高くなったときに使える「高額介護サービス費」
介護保険サービスの自己負担が一定額を超えた場合に利用できるのが、高額介護(予防)サービス費です。
所得区分に応じて月々の自己負担に上限が設けられており、対象となる負担額が上限を超えた場合、その超過分が支給されます。
たとえば一般的な課税世帯の区分では、世帯の月額上限が44,400円となる区分があります。所得が高い世帯では93,000円、140,100円という区分もあります。
ただし、
食費・居住費や福祉用具購入費など、対象にならない費用があります。
また、支給には市区町村への申請が必要です。
「介護費用が高くなってきた」と感じたら、市区町村やケアマネジャーへ確認してみましょう。
費用だけを理由に介護サービスを減らさない
介護費用が増えてくると、
「デイサービスを減らそう」
「ヘルパーを頼まず家族でやろう」
と考えることもあるでしょう。
しかし、それによって家族の介護負担が大きくなり、仕事や生活を維持できなくなってしまっては本末転倒です。
費用が心配な場合はサービスを自己判断で減らす前に、
ケアマネジャーや地域包括支援センターなどに相談し、利用できる制度やサービスの組み合わせを見直す
ことをおすすめします。
「介護離職」はお金の面からも慎重に考える
親の介護が始まったとき、
「仕事を辞めて自分で介護した方がお金がかからないのでは?」
と考える場合があります。
しかし、仕事を辞めれば現在の収入が減るだけでなく、将来の生活設計にも影響します。
介護費用だけを比較して、
「施設は高いから仕事を辞めて自分で介護する」
とすぐに決めるのは避けたいところです。
勤務先の介護休業などの制度や介護サービスを確認してから、家族全体で考えましょう。
親が元気なうちに「介護のお金」を話しておこう
介護のお金について話すタイミングは、介護が始まってからとは限りません。
むしろ親が元気なうちに、
「もし介護が必要になったら、どんな生活をしたい?」
と話しておくことが大切です。
その中で、
「自宅で暮らしたい」
「必要なら老人ホームでもいい」
「この預金は老後に使っていい」
など、本人の考えが分かってくることがあります。
介護・終活・相続は、それぞれ別々の問題に見えて、実際にはつながっています。
元気なうちから少しずつ整理しておくことが、将来の家族の負担を減らすことにつながります。
まとめ|介護費用は「月額」だけで考えない
親の介護に必要なお金は、人によって大きく異なります。
2024年度の調査では、
一時費用:平均47.2万円
毎月の介護費用:平均9.0万円
在宅:月平均5.3万円
施設:月平均13.8万円
介護期間:平均4年7か月
という結果でした。
ただし、大切なのは平均額と自分の家庭をそのまま比較することではありません。
まず、
親の収入・資産を確認する
↓
必要な介護サービスを考える
↓
介護保険を利用する
↓
利用できる負担軽減制度を確認する
↓
在宅と施設を比較する
という順番で考えてみましょう。
介護は長期間続く可能性があります。
親の生活を守ることはもちろん、介護する家族自身の生活を守ることも大切です。
家族だけで抱え込まず、ケアマネジャーや地域包括支援センター、市区町村などにも相談しながら、無理なく続けられる方法を探していきましょう。