「身元保証人になってくれる家族がいない」
「一人暮らしなので、入院や老人ホームへの入居が心配」
「身元保証サービスを見つけたけれど、本当に契約して大丈夫?」
そんな不安を抱えている方もいるのではないでしょうか。
近年は、身元保証だけでなく、日常生活の支援や亡くなった後の手続きなどを一体的に支援する民間サービスがあります。こうしたサービスは、公的には「高齢者等終身サポート事業」と呼ばれています。
頼れる家族や親族がいない方にとって心強い選択肢になる一方、サービス内容や料金体系は事業者によって異なります。
大切なのは、「身元保証をしてくれるから安心」とすぐ契約するのではなく、自分に必要な支援は何なのかを整理してから事業者を選ぶことです。
この記事では、高齢者の身元保証サービスについて、具体的なサービス内容、費用を見るときのポイント、事業者の選び方、契約前に確認したいことまでわかりやすく解説します。
高齢者の身元保証サービスとは?
一般に「身元保証サービス」と呼ばれるものには、病院への入院や高齢者施設への入居時に必要となる支援などがあります。
ただし、現在提供されているサービスは「保証人になる」ことだけに限られません。
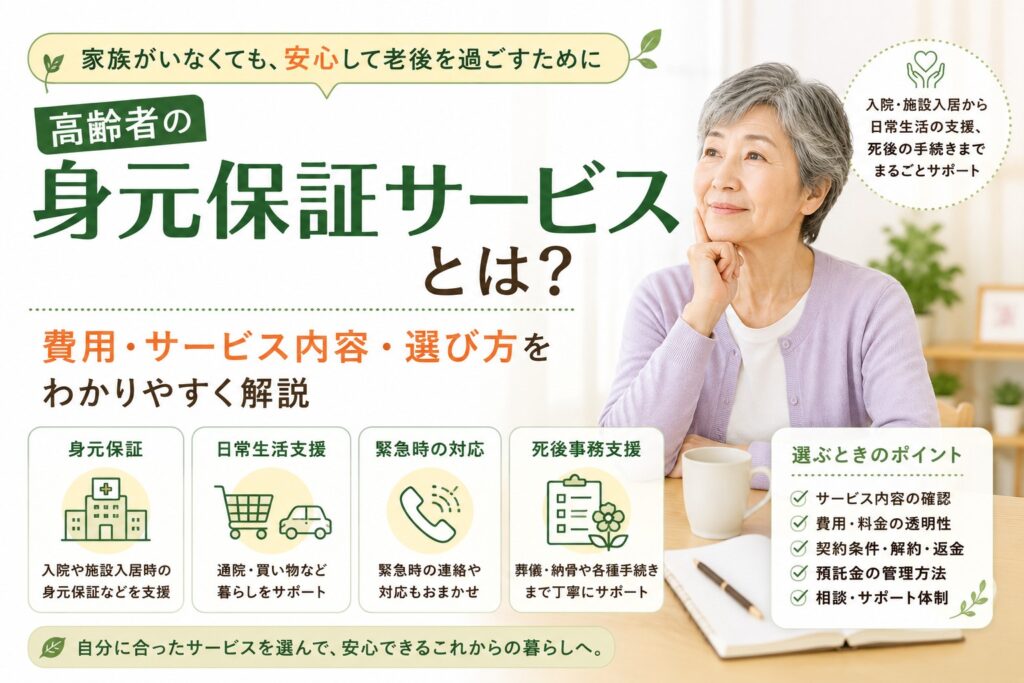
政府の「高齢者等終身サポート事業者ガイドライン」では、こうした事業者が提供するサービスを主に次の3つに分類しています。
| サービス | 主な内容 |
|---|---|
| 身元保証等サービス | 入院・施設入居時などの身元保証等 |
| 日常生活支援サービス | 通院・買い物など日常生活に関する支援 |
| 死後事務サービス | 葬儀・納骨・各種契約の解約など死亡後の手続き |
つまり、身元保証サービスを検討するときには、**「入院時の保証だけ必要なのか」「日常生活も支援してほしいのか」「亡くなった後のことまでお願いしたいのか」**によって、必要な契約が変わります。
そもそも身元保証人は何をする?
病院や施設で求められる「身元保証人」「身元引受人」などの役割は一律ではありません。
たとえば、緊急時の連絡、入退院時の対応、施設入居時の手続き、料金の支払いに関すること、死亡時の対応などを求められる場合があります。
そのため、「身元保証人が必要」と言われたら、まずは病院や施設に何のために、どのような役割をする人が必要なのかを確認しましょう。
→ 関連記事:身元保証人とは?高齢者の入院・施設入居で求められる役割と、いない場合の対処法
なお、身元保証人等がいないことだけを理由として入院を拒否することについては、厚生労働省が医療機関向けに通知やガイドラインを示しています。
そのため、「保証人がいないから、すぐ民間サービスを契約しなければ」と焦る必要はありません。
身元保証サービスでは何をお願いできる?
ここからは、高齢者等終身サポート事業で提供される代表的なサービスを見ていきましょう。
① 入院時の身元保証・支援
病院への入院時に求められる身元保証等に対応するサービスです。
事業者や契約によっては、入院手続き、緊急時の連絡先、必要品の準備など、入院生活に関係する支援が含まれる場合もあります。
ただし、どこまで対応してもらえるかは契約によって異なります。
「身元保証」というサービス名だけで判断せず、入院時に具体的に何をしてくれるのか確認することが重要です。
② 老人ホームなどへの入居支援
有料老人ホームなどへの入居時に、身元保証等を提供するサービスがあります。
施設との契約手続きや、入居時に必要となる対応を支援する事業者もあります。
ただし、すべての施設で同じ条件が求められるわけではありません。
入居を希望している施設が決まっている場合は、まず施設側へ「身元保証人を頼める親族がいない」と相談し、何が必要なのか確認してからサービスを探すとよいでしょう。
③ 通院・買い物などの日常生活支援
高齢者等終身サポート事業には、日常生活に関する支援が含まれる場合もあります。
たとえば、通院への付き添い、買い物などの外出支援、日常生活で必要となるさまざまなサポートです。
元気なうちは必要なくても、年齢を重ねるにつれて「病院へ一人で行くのが難しい」「ちょっとした手続きを手伝ってほしい」と感じることがあるかもしれません。
こうした生きている間の支援までお願いしたいのかを考えておきましょう。
④ 緊急時の対応
一人暮らしの場合、急な入院や体調不良が起きたときに「誰へ連絡すればいいのか」という問題があります。
契約内容によっては、緊急連絡先としての対応などを提供している場合があります。
24時間対応なのか、夜間や休日はどうなるのか、どのような場合に対応してもらえるのかなどを確認しておきましょう。
⑤ 葬儀・納骨などの死後事務
高齢者等終身サポート事業の大きな特徴のひとつが、亡くなった後の手続きを依頼できるサービスがあることです。
たとえば、葬儀、火葬、納骨、住居の退去に伴う手続き、遺品に関する対応、各種契約の解約などです。
政府ガイドラインでも「死後事務サービス」が主要なサービスのひとつとして整理されています。
特に身寄りのない方の場合は、**「亡くなった後、誰に何をしてもらうのか」**まで考えておくことが重要になります。
身元保証サービスの費用はいくら?
身元保証サービスを探している方が最も気になることのひとつが、費用ではないでしょうか。
ただし、身元保証サービスには全国一律の料金があるわけではありません。
サービス内容や契約方法が事業者ごとに異なるため、単純に「○万円が相場」と判断するのはおすすめできません。
料金を見るときには、総額だけではなく、何に対していくら支払うのかを確認しましょう。
主に確認したい費用
| 費用 | 確認したいこと |
|---|---|
| 入会時の費用 | 契約時に必要な金額 |
| 身元保証に関する費用 | 入院・施設入居などの対応範囲 |
| 月額・年額費用 | 継続的に必要か |
| 日常生活支援費 | 付き添い等の利用ごとに発生するか |
| 緊急対応費 | 夜間・休日などで追加料金があるか |
| 死後事務費 | 葬儀・納骨・退去等の費用 |
| 預託金等 | 何のためのお金で、どう管理されるか |
| 解約時 | 返金の有無や計算方法 |
消費者庁も、サービス内容や自身の支払能力などを確認したうえで利用を検討するよう案内しています。
「最初に払う金額が安いから」という理由だけで選ばないことが大切です。
「預託金」がある場合は特に確認しよう
事業者によっては、将来のサービス提供などに備えて、あらかじめお金を預ける契約になっている場合があります。
このようなお金がある場合は、
「何のためのお金なのか」
「誰が管理するのか」
「事業者自身のお金とは分けて管理されるのか」
「途中で解約した場合はいくら返ってくるのか」
「亡くなった後に残ったお金はどうなるのか」
などを確認しましょう。
長期間にわたる契約になる可能性があるからこそ、お金の管理方法が明確かどうかは重要なチェックポイントです。
身元保証サービスを選ぶ7つのポイント
① 必要なサービスが明確になっている
まず「何をお願いしたいのか」を整理します。
身元保証だけなのか、日常生活支援も必要なのか、死後事務までお願いしたいのか。
不要なサービスまで含まれた契約になっていないか確認しましょう。
② 料金体系がわかりやすい
料金表を見て、
「最終的にいくら必要になる可能性があるのか」
を確認します。
入会金だけでなく、月額費用、利用時の追加料金、死後事務費用なども確認しましょう。
説明を受けても料金の仕組みが理解できない場合は、その場で契約せず、わかるまで確認することが大切です。
③ 契約内容を書面で確認できる
「何でもやります」「全部任せてください」といった口頭説明だけで判断しないようにしましょう。
どのサービスを、どの条件で提供するのかを書面で確認します。
政府ガイドラインでも、契約内容について丁寧に説明し、利用者が十分理解したうえで契約することなどが重視されています。
④ 預けるお金の管理方法が明確
預託金などがある場合は、その管理方法を確認します。
事業者の運営資金とどのように区別されているのか、契約書や重要事項説明などで確認しましょう。
⑤ 解約・返金条件が明確
将来、家族と同居することになったり、別のサービスへ変更したりする可能性もあります。
そのため、
「途中で解約できる?」
「解約手数料は?」
「預けたお金はいくら戻る?」
という点も契約前に確認しておきましょう。
⑥ 死後事務の内容が具体的
「亡くなった後も安心」と書かれていても、具体的な内容を確認する必要があります。
葬儀、納骨、住居の退去、遺品整理、公共料金などの解約といった項目のうち、何をお願いできるのか確認しましょう。
⑦ 困ったときの相談・苦情窓口がある
契約後に「説明と違う」と感じることも考えられます。
事業者内の相談窓口だけでなく、外部へ相談できる場所についても知っておきましょう。
消費者庁は、高齢者等終身サポート事業の利用について不安がある場合、消費生活センターや地域包括支援センターに相談することを案内しています。
契約前にチェックしたい10項目
契約書にサインする前に、次の項目をチェックしてみましょう。
| チェック項目 | |
|---|---|
| □ | 自分に必要なサービスがわかっている |
| □ | サービス内容を具体的に説明してもらった |
| □ | 初期費用を確認した |
| □ | 月額・年額・追加料金を確認した |
| □ | 将来必要になる可能性のある総費用を確認した |
| □ | 預託金等の管理方法を確認した |
| □ | 解約条件を確認した |
| □ | 返金条件を確認した |
| □ | 死後事務の範囲を確認した |
| □ | 契約書を持ち帰って確認した |
政府のガイドラインは、利用者が事業者を判断する際の目安としても活用でき、消費者向けのチェックリストも公開されています。
→ 消費者庁「高齢者等終身サポート事業」の注意点・チェックリスト
こんな契約は一度立ち止まって確認を
身元保証サービスは長期間利用する可能性があるため、焦って契約しないことが大切です。
たとえば、
「今日契約しないと施設に入れない」
「とりあえず契約しておけば全部大丈夫」
「財産管理もすべて任せてください」
などと言われ、内容を十分理解できないまま契約を迫られた場合は、一度持ち帰って検討しましょう。
特に住宅の売却や資産管理まで関係する契約には注意が必要です。消費者庁も、住宅売却・資産管理に関する契約は内容を十分理解せず契約せず、すぐに決めず周囲へ相談するよう注意を呼びかけています。
身元保証サービスを契約する前に相談する選択肢も
「身元保証人がいないから、サービスを探さなければ」
と思っていても、本当に民間サービスが必要なのか自分だけでは判断しにくい場合があります。
そんなときは、まず地域包括支援センターなどへ相談する方法もあります。
特に、
「一人暮らしで将来が不安」
「施設入居を考えている」
「頼れる親族がいない」
「どんな支援が必要なのかわからない」
という段階なら、最初から事業者を決める必要はありません。
厚生労働省も、高齢者等終身サポート事業に関する市町村・地域包括支援センターでの相談対応に関する情報を公開しています。
身元保証サービスについてよくある質問
Q.身元保証サービスは一人暮らしの人だけが利用するものですか?
一人暮らしの方だけに限られるものではありません。家族が遠方に住んでいる、家族自身も高齢で支援が難しいなど、さまざまな事情で利用を検討する場合があります。
Q.身元保証人がいなければ必ず契約する必要がありますか?
必ずしもそうではありません。病院や施設によって求められる対応は異なります。まず「どのような役割をする人が必要なのか」を確認し、病院・施設や地域包括支援センターなどへ相談しましょう。
Q.身元保証サービスの料金に相場はありますか?
サービス範囲や契約方式が事業者によって大きく異なるため、単純な金額だけで比較するのは適切ではありません。初期費用だけでなく、月額・年額費用、利用時の追加料金、預託金、死後事務などを含めて確認しましょう。
Q.身元保証サービスと成年後見制度は同じですか?
同じではありません。成年後見制度と民間の身元保証等サービスでは役割が異なります。「成年後見人がいれば身元保証サービスは不要」「身元保証サービスを契約すれば成年後見制度の代わりになる」と一律に考えることはできません。
Q.契約する事業者をどう比較すればいいですか?
料金だけではなく、サービス範囲、契約期間、預託金等の管理、解約・返金条件、死後事務の内容、相談体制などを比較しましょう。消費者庁が公開しているガイドライン・チェックリストも参考になります。
まとめ|「何をお願いしたいか」を決めてから選ぼう
身元保証サービスは、頼れる家族や親族がいない方などにとって、将来の安心につながる選択肢のひとつです。
ただし、「身元保証サービス」という名前だけを見て契約するのではなく、自分が何に困っていて、どんな支援を必要としているのかを整理することが大切です。
入院時だけ支援してほしいのか。施設入居も心配なのか。日常生活の付き添いもお願いしたいのか。亡くなった後の葬儀や納骨までお願いしたいのか。
必要なものがわかれば、事業者を比較するときにも判断しやすくなります。
そして、契約する場合は料金だけでなく、サービス内容、追加費用、預けるお金の管理、解約・返金条件などを確認しましょう。
わからないことをそのままにして契約する必要はありません。
「任せられるから安心」ではなく、「理解して選べたから安心」。
自分らしいこれからの暮らしのために、納得できるサービスを選びましょう。
気になったときが、そなえどき。
これからの暮らしを、ちょっと安心に。